Dlaczego wynik spisu wyznacza punkt odniesienia dla amortyzacji i utraty wartości majątku
Spis treści
- W jaki sposób weryfikacja fizyczna ujawnia luki ewidencyjne?
- Kiedy wyniki spisu wymuszają weryfikację amortyzacji?
- Zgodność ewidencji jako podstawa zarządzania majątkiem
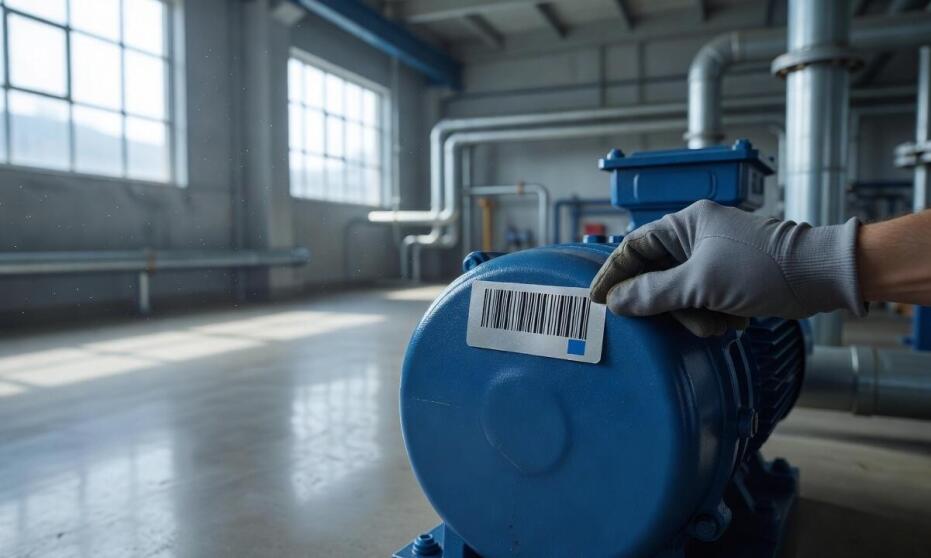
Spis z natury to kluczowy moment w roku obrotowym dużej organizacji. Właśnie wtedy rzeczywisty stan majątku zaczyna bezpośrednio wpływać na decyzje finansowe. Zgodnie z wytycznymi ustawy o rachunkowości weryfikacja fizyczna nie służy wyłącznie spełnieniu obowiązku prawnego i prostemu odhaczeniu pozycji w rejestrze. Stanowi ona twardą podstawę do oceny, czy zapisy księgowe nadal odzwierciedlają faktyczną wartość posiadanych aktywów. Przeprowadzenie dokładnego spisu dostarcza zarządom i działom księgowym danych, które determinują późniejsze odpisy amortyzacyjne oraz ewentualną utratę wartości. Wymaga to absolutnej precyzji podczas weryfikacji w terenie. Każdy błąd na etapie identyfikacji sprzętu przenosi się ostatecznie na raportowany wynik finansowy przedsiębiorstwa.
W jaki sposób weryfikacja fizyczna ujawnia luki ewidencyjne?
Porównanie stanu fizycznego z kartotekami pokazuje, które dane są w pełni wiarygodne, a które wymagają natychmiastowej korekty. Skala operacji w dużych przedsiębiorstwach produkcyjnych, sieciach aptek czy sektorze logistycznym sprawia, że w ciągu roku nieuniknione są przesunięcia sprzętu, awarie lub nieudokumentowane likwidacje. Profesjonalna inwentaryzacja środków trwałych ujawnia te rozbieżności i kategoryzuje je według wpływu na finanse firmy.
Przeczytaj również: Które środki trwałe w firmie podlegają amortyzacji?
Najpoważniejszym problemem bywa całkowity brak fizycznego obiektu, który wymusza wyksięgowanie jego wartości początkowej oraz dotychczasowego umorzenia. Z kolei podwójny zapis tego samego składnika majątku prowadzi do sztucznego zawyżenia sumy bilansowej. Niezmiernie istotny pozostaje również zły opis techniczny lub nieaktualne oznaczenie sprzętu. Tego typu nieścisłości maskują rzeczywistą przydatność ekonomiczną maszyny, wprowadzając w błąd działy analityczne operujące wyłącznie na danych z systemu. Oprócz samej identyfikacji przedmiotów liczy się też uchwycenie ich w odpowiednim kontekście technologicznym. Jeśli weryfikatorzy terenowi błędnie zaklasyfikują dany środek do konkretnej grupy klasyfikacyjnej, przełoży się to na zastosowanie niewłaściwej stawki amortyzacyjnej przez kolejne lata.
Przeczytaj również: Czym jest efekt miękkiego podłoża?
Kiedy wyniki spisu wymuszają weryfikację amortyzacji?
Zamknięcie etapu terenowego i zatwierdzenie raportu różnic stanowi dla organizacji punkt zerowy przed rewizją polityki amortyzacyjnej. Zgodnie z artykułem 32 ustawy o rachunkowości poprawność stosowanych okresów użytkowania oraz stawek amortyzacyjnych podlega systematycznej weryfikacji. Ustalenia z natury pełnią tu rolę bezpośredniego wyzwalacza niezbędnych zmian. Jeśli podczas weryfikacji fizycznej audytorzy stwierdzą, że maszyna uległa trwałemu uszkodzeniu technicznemu, konieczne staje się skrócenie jej przewidywanego okresu użyteczności. Odwrotna sytuacja ma miejsce, gdy sprzęt utrzymuje doskonałe parametry eksploatacyjne mimo zaawansowanego wieku. Uzasadnia to wydłużenie czasu jego planowanego amortyzowania.
Przeczytaj również: Dlaczego inwentaryzacja w firmie jest tak istotna?
Wszelkie fizyczne sygnały operacyjne determinują również konieczność przeprowadzenia testów na utratę wartości. Mowa tu o widocznej degradacji, wycofaniu z aktywnego użytkowania czy zastąpieniu urządzenia nowszą technologią. Międzynarodowy Standard Rachunkowości 36 nakazuje w takich wypadkach sprawdzenie, czy wartość odzyskiwalna nie spadła poniżej wartości bilansowej. Testy te chronią inwestorów przed sztucznym pompowaniem księgowej wartości spółki. Utrata przydatności ekonomicznej sprzętu wpływa bezpośrednio na plany inwestycyjne i kształtuje budżety odtworzeniowe w kolejnych latach działalności.
Zgodność ewidencji jako podstawa zarządzania majątkiem
Wartość rzetelnego spisu opiera się na sprawnym połączeniu fizycznej kontroli z fundamentalnymi decyzjami finansowymi. Regularne odświeżanie ewidencji zabezpiecza przedsiębiorstwo przed ryzykiem audytowym i gwarantuje spójność danych wykorzystywanych do raportowania na szczeblu zarządczym. Proces ten wymaga jednak odpowiedniej skali działań operacyjnych oraz sprawdzonej metodologii badawczej.
W praktyce rynkowej warszawska spółka Inwentaryzacje PRO od ponad trzech dekad przeprowadza spisy dla największych firm, hoteli oraz jednostek sektora publicznego w Polsce i Europie. Zastosowanie autorskiej metodyki IPRO pozwala minimalizować przestoje w zakładach pracy dzięki wykorzystaniu zaawansowanych technologii skanowania. Dostarczane w ten sposób raporty dają działom księgowości pewność, że ostateczne zestawienia różnic stanowią solidny fundament do przeliczania wartości aktywów. Ścisła kontrola zasobów ułatwia podejmowanie długoterminowych decyzji biznesowych i pozwala uniknąć nieprzyjemnych niespodzianek podczas zamykania roku obrotowego.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-
Marcin Winiarz Komornik Sądowy Przy Sądzie Rejonowym w Przeworsku
Windykacja, obrót wierzytelnościami
woj. podkarpackie37-200 Przeworsk, pl. Mickiewicza 12
-

Leasing Polski Spółka z ograniczoną odpowiedzialnością
Samochody - leasing
woj. pomorskie80-298 Gdańsk, Budowlanych 72
-

Adam Derda Komornik Sądowy przy Sądzie Rejonowym w Żyrardowie
Windykacja, obrót wierzytelnościami
woj. mazowieckie96-300 Żyrardów, Okrzei 19
-

Przeczytaj także
-
 Finansowanie inwestycji
W jaki sposób biuro rachunkowe wspiera klientów w procesie optymalizacji podatkowej?
Biuro rachunkowe w Łukowie odgrywa kluczową rolę w procesie optymalizacji podatkowej, wspierając klientów w osiąganiu korzystnych rozwiązań. Współpraca z profesjonalistami pozwala na wykorzystanie...
-
 Finansowanie inwestycji
Wartość historyczna starych banknotów i monet - jak je wycenić?
Fascynujący świat numizmatyki przyciąga kolekcjonerów i inwestorów, którzy cenią wartość historyczną oraz potencjał inwestycyjny starych banknotów i monet. Kluczowa jest umiejętność wyceny tych...
-
 Finansowanie inwestycji
Zabiegi liftingujące - sposób na młodszy wygląd bez inwazyjnych metod
Zabiegi liftingujące zyskują rosnącą popularność jako skuteczna, mniej inwazyjna alternatywa dla tradycyjnych metod odmładzania. Umożliwiają poprawę elastyczności skóry oraz redukcję zmarszczek bez...
-
 Doradztwo inwestycyjne
Korekta zeznania podatkowego – czy zawsze można ją złożyć?
Każda osoba fizyczna lub prawna, która osiąga przychody, musi rozliczać się z fiskusem, jeżeli przekraczają one określone w przepisach pułapy, ustalając podstawę opodatkowania, naliczając podatek...