Mechanizmy oceny ryzyka przez towarzystwa ubezpieczeniowe przy kalkulacji składek za obowiązkowe i dobrowolne polisy komunikacyjne
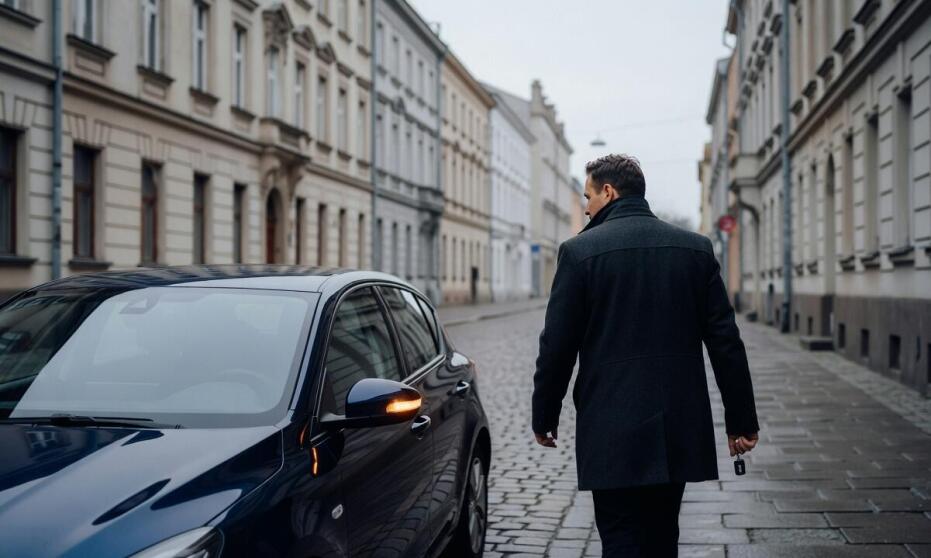
Ostateczny koszt polisy komunikacyjnej wynika z analitycznej oceny trzech głównych grup ryzyka: parametrów technicznych pojazdu, indywidualnego profilu kierowcy oraz terytorium codziennego użytkowania. Towarzystwa ubezpieczeniowe wykorzystują zaawansowane algorytmy matematyczne do przewidywania ewentualnych zdarzeń drogowych. Systemy te analizują obszerne bazy danych statystycznych, aby precyzyjnie oszacować prawdopodobieństwo wystąpienia szkody. Na podstawie tych wielopoziomowych wyliczeń kształtuje się finalna wysokość proponowanej składki.
Parametry pojazdu a wycena ryzyka kolizji i kradzieży
Pojemność skokowa silnika stanowi podstawowy wskaźnik uwzględniany przez analityków podczas wstępnej kalkulacji. Modele wyposażone w jednostki napędowe o dużej mocy charakteryzują się statystycznie wyższym prawdopodobieństwem udziału w niebezpiecznych zdarzeniach drogowych. Ubezpieczyciele zakładają, że takie maszyny częściej poruszają się z podwyższoną prędkością. Różnica w ostatecznej kwocie między pojazdem z silnikiem litrowym a wariantem trzylitrowym nierzadko sięga kilkuset złotych w skali roku.
Przeczytaj również: Jak obniżyć koszty ubezpieczenia samochodu?
Istotnym kryterium pozostaje sama marka oraz konkretny model samochodu. Auta z segmentu premium niosą ze sobą wyższe ryzyko ze względu na drogie części zamienne oraz skomplikowane technologie wymagające specjalistycznej naprawy. Wiek maszyny wpływa na kalkulację w sposób zróżnicowany. Starsze roczniki zazwyczaj generują niższe koszty obowiązkowego OC z powodu znacznej utraty wartości rynkowej. Sytuacja ulega odwróceniu w przypadku dobrowolnych polis majątkowych. Wiekowe auto przy kalkulacji AC zwiększa ryzyko związane z awarią lub brakiem nowoczesnych zabezpieczeń.
Przeczytaj również: Jak określić wartość samochodu do ubezpieczenia komunikacyjnego?
Wpływ historii kierowcy i terytorium na rodzaj polisy
Proces kształtowania profilu klienta opiera się na matematycznym mechanizmie bonus-malus. Każdy udokumentowany rok bezszkodowego poruszania się po drogach obniża przypisaną wartość ryzyka i skutkuje proporcjonalną redukcją składki. Analitycy zazwyczaj przyznają około dziesięciu procent zniżki za dwanaście miesięcy bezpiecznej jazdy, docelowo dochodząc do pułapu blisko sześćdziesięciu procent. Pojedyncza zgłoszona szkoda wywołuje efekt odwrotny, cofając właściciela pojazdu w klasach taryfowych i narzucając wyższą kwotę na kolejne lata.
Miejsce rejestracji i regularnego użytkowania auta znacząco modyfikuje algorytmy obliczeniowe. Aglomeracje miejskie oznaczają wyższe ryzyko kolizji z powodu gęstej infrastruktury i natężenia ruchu. Analizując ubezpieczenie samochodu w Białymstoku, towarzystwa biorą pod uwagę specyfikę podlaskich węzłów komunikacyjnych oraz statystyki wypadkowości w tym konkretnym regionie. Zmienne te determinują bazową stawkę przypisaną do kodu pocztowego.
Obowiązkowa ochrona odpowiedzialności cywilnej różni się pod kątem oceny analitycznej od dobrowolnych polis majątkowych. Warianty z grupy OC opierają się głównie na analizie samego kierującego, ponieważ ich nadrzędnym celem jest pokrycie strat wyrządzonych osobom trzecim. Kalkulacja AC przesuwa środek ciężkości na samą maszynę. O ostatecznej cenie decyduje zabezpieczenie przeciwkradzieżowe, sposób nocnego parkowania oraz bieżąca wartość rynkowa pojazdu. Praktyka lokalnych pośredników pokazuje te mechanizmy w codziennym działaniu. Działalność doradcza, którą prowadzi Anula Anna Szeszko, skupia się na obiektywnym dopasowaniu tych wskaźników do specyficznych potrzeb właścicieli flot i aut prywatnych.
Budowanie stabilnej historii ubezpieczeniowej wymaga świadomego zarządzania wieloma zmiennymi. Właściciel pojazdu posiada największą kontrolę nad własnym stylem prowadzenia auta, co w perspektywie wieloletniej przynosi wymierne korzyści matematyczne. Długoterminowa bezszkodowość pozostaje najsilniejszym argumentem obniżającym wyliczone ryzyko. Kwestie techniczne, takie jak pojemność silnika czy segment wybranego samochodu, można kształtować wyłącznie na etapie zakupu maszyny. Uwarunkowania terytorialne i polityka cenowa poszczególnych towarzystw leżą całkowicie poza zasięgiem klienta. Świadomość działania tych zróżnicowanych algorytmów pozwala na bardziej racjonalne dopasowanie oczekiwań finansowych do rynkowych realiów branży asekuracyjnej.
 Dziękujemy za ocenę artykułu
 Błąd - akcja została wstrzymana
Polecane firmy
-

Anna Juszkiewicz Ubezpieczenia
Ubezpieczeniowi agenci, pośrednicy
woj. dolnośląskie59-700 Bolesławiec, Starzyńskiego 2 lok. 4
-
Alesart Firma Usługowa Aleksandra Łobarzewska
Ubezpieczenia
woj. dolnośląskie58-309 Wałbrzych, Broniewskiego 65 C lok. 1
-
Ubezpieczenia Kraków Baumann & Świerczek Ubezpieczenia Majątkowe, Komunikacyjne, OC, AC
Ubezpieczenia
woj. małopolskie31-630 Kraków, os. Kombatantów 6
-
Agnieszka Chynasińska-Tomicka Pośrednictwo finansowe
Ubezpieczenia
woj. dolnośląskie67-200 Głogów, Długa 49
Przeczytaj także
-
 Doradztwo inwestycyjne
Kancelaria prawa upadłościowego a ochrona interesów klienta przed sądem
Kancelarie prawa upadłościowego odgrywają kluczową rolę w ochronie interesów klientów przed sądem, oferując profesjonalną pomoc prawną w sprawach upadłościowych. Wsparcie to ma istotny wpływ na wynik...
-
 Finansowanie inwestycji
Jak wybrać najlepsze ubezpieczenie majątkowe w Rybniku?
Wybór odpowiedniego majątkowego ubezpieczenia to kluczowy krok w zabezpieczeniu swojego mienia. W Rybniku, gdzie oferta ubezpieczeń jest szeroka, warto zwrócić uwagę na kilka istotnych aspektów. Mzm...
-
 Finansowanie inwestycji
Kogo obowiązują księgi rachunkowe i z jakich elementów składa się roczne sprawozdanie finansowe
Podmioty gospodarcze przechodzą na obowiązek prowadzenia ksiąg rachunkowych w momencie przekroczenia ustawowego limitu przychodów netto ze sprzedaży lub na podstawie specyficznej formy prawnej....
-
 Doradztwo inwestycyjne
W jaki sposób nasze przedszkole wspiera rozwój samodzielności dzieci?
Samodzielność jest kluczowym elementem w rozwoju najmłodszych, wpływającym na ich pewność siebie oraz umiejętności społeczne. W naszej placówce w Sosnowcu kładzie się duży nacisk na ten aspekt,...